La DSN, ou Déclaration Sociale Nominative, est le fichier mensuel que tout employeur transmet aux organismes sociaux à partir des données de paie de ses salariés. Obligatoire depuis janvier 2016 pour les entreprises relevant du régime général, elle remplace l’ensemble des déclarations sociales qui existaient auparavant. Elle simplifie radicalement les démarches : une seule transmission suffit pour alimenter simultanément l’URSSAF, les caisses de retraite, France Travail, la CPAM et les organismes de prévoyance. Comprendre son fonctionnement, ses échéances et ses sanctions vous permet d’éviter tout incident avec l’administration.
DSN définition : qu’est-ce que la Déclaration Sociale Nominative ?
DSN qu’est-ce que c’est : origine et principe de fonctionnement
La déclaration sociale nominative a été créée pour mettre fin à la multiplicité des formulaires sociaux qui pesaient sur les services RH et comptables des entreprises françaises. Avant sa généralisation, un employeur devait remplir séparément la DADS-U, la DUCS, le CTSV et des dizaines d’autres imprimés selon la taille et le secteur de l’entreprise. La DSN centralise tout cela en un seul fichier normalisé, le format NEODeS, généré automatiquement par le logiciel de paie à partir des bulletins de salaire.
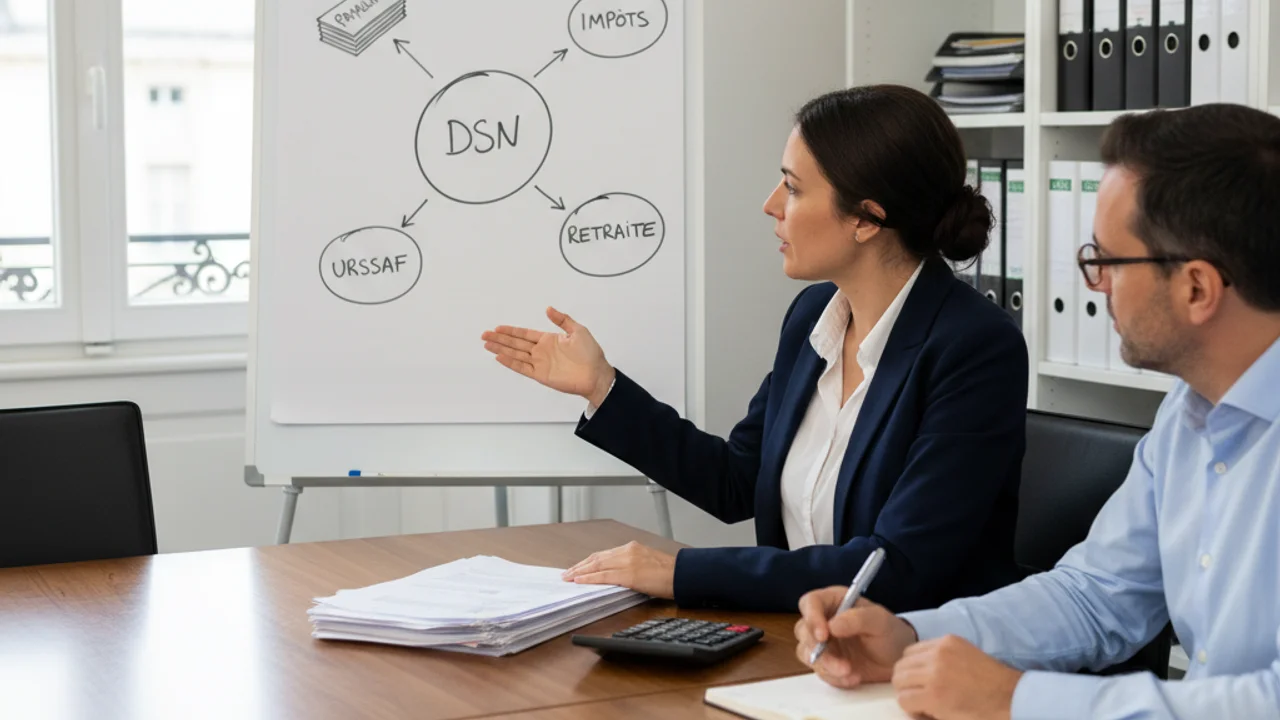
Le principe est le suivant : chaque mois, après avoir calculé et édité les fiches de paie, l’employeur (ou son prestataire) transmet le fichier DSN via le portail Net-Entreprises. Ce fichier contient les informations nominatives de chaque salarié, les montants des cotisations, les éventuels arrêts maladie ou fins de contrat. Les organismes destinataires traitent ensuite chacun les données qui les concernent, sans que l’employeur ait à effectuer de démarche supplémentaire.
Quelles entreprises sont obligées de déclarer en DSN ?
La DSN est obligatoire pour toutes les entreprises qui emploient au moins un salarié relevant du régime général de la Sécurité sociale. Cette obligation s’applique quelle que soit la taille de la structure : TPE, PME, ETI ou grande entreprise. Les associations employeuses, les collectivités territoriales ayant opté pour le régime général et certaines professions libérales y sont également soumises. Seuls quelques régimes spéciaux (agriculture MSA, régimes publics particuliers) relèvent de dispositions différentes, bien qu’ils convergent progressivement vers la DSN.
Quelles données sont transmises par la DSN ?

Les composantes de la DSN : charges sociales, retraite et prévoyance
Chaque fichier DSN mensuel contient deux grandes catégories d’informations. D’un côté, les données nominatives sur chaque salarié : identité (nom, prénom, numéro de Sécurité sociale), contrat de travail (durée, qualification, temps de travail), rémunération brute et nette, et les cotisations patronales et salariales ventilées par organisme (URSSAF, AGIRC-ARRCO pour la retraite complémentaire, APEC pour les cadres, organismes de prévoyance et de mutuelle).
De l’autre côté, la DSN mensuelle contient les signalements ponctuels de situation : arrêts maladie (avec les éléments permettant le calcul des IJSS), maternité, paternité, accident du travail. Ces données alimentent directement les bases des caisses d’assurance maladie et permettent le paiement automatique des indemnités journalières sans que le salarié ait à fournir de justificatif supplémentaire à son employeur.
Les événements ponctuels signalés en DSN
Au-delà de la déclaration mensuelle classique, la DSN gère également des événements ponctuels qui ne suivent pas le rythme mensuel. La fin de contrat de travail (licenciement, démission, rupture conventionnelle) doit être signalée dans un délai de 5 jours ouvrés suivant la rupture, pour permettre l’ouverture des droits à l’assurance chômage. De même, certains événements comme la reprise du travail après un arrêt long nécessitent un signalement immédiat pour interrompre le versement des indemnités. Ces DSN événementielles viennent en complément de la déclaration mensuelle et sont générées par le même logiciel de paie.
Calendrier DSN 2026 : quelles sont les dates limites de dépôt ?
Vérificateur d’échéance DSN
Le 5 du mois pour les entreprises de 50 salariés et plus
Les entreprises dont l’effectif est égal ou supérieur à 50 salariés doivent transmettre leur DSN au plus tard le 5 du mois suivant la période de paie concernée. Concrètement, la DSN portant sur les salaires de janvier doit être déposée avant le 5 février. Si cette date tombe un samedi, un dimanche ou un jour férié, l’échéance est reportée au premier jour ouvrable suivant. Cette règle s’applique uniformément tout au long de l’année, y compris en périodes de vacances ou de ponts.
Notez que cette échéance concerne non seulement le dépôt du fichier mais aussi le paiement des cotisations dues à l’URSSAF. Fichier et paiement doivent être effectués simultanément, ou du moins dans la même journée, pour éviter toute pénalité de retard.
Le 15 du mois pour les entreprises de moins de 50 salariés
Pour les entreprises de moins de 50 salariés, l’échéance est fixée au 15 du mois suivant. Ce délai supplémentaire de dix jours permet aux petites structures, souvent dépourvues d’un service RH dédié, de finaliser leur paie et de préparer leur déclaration dans de bonnes conditions. Le même principe de report au jour ouvrable suivant s’applique en cas de week-end ou de jour férié.
Les entreprises en décalage de paie, c’est-à-dire celles qui versent les salaires du mois précédent après le 1er du mois suivant, peuvent également bénéficier de l’échéance du 15 sous certaines conditions, quelle que soit leur taille. Ce cas de figure doit toutefois être justifié lors de la déclaration.
Pour gérer vos déclarations mensuelles et signaler vos événements ponctuels, le portail Net-Entreprises est la plateforme officielle de dépôt de la DSN, accessible à tout employeur après création d’un compte.
Quels logiciels utiliser pour transmettre la DSN ?
Les principaux logiciels de paie compatibles DSN
La génération du fichier DSN ne se fait jamais manuellement : elle est entièrement automatisée par le logiciel de paie, qui produit le fichier NEODeS à partir des données saisies. Parmi les solutions les plus répandues sur le marché français en 2026, on peut citer :
- Sage Paie & RH : solution modulaire largement adoptée par les PME et ETI, avec un module DSN intégré et des mises à jour réglementaires automatiques.
- Silae : solution SaaS plébiscitée par les cabinets comptables et experts-comptables, qui gèrent la paie de leurs clients en DSN centralisée.
- PayFit : outil cloud destiné aux PME, avec une interface simple et un envoi DSN automatique après validation des bulletins.
- Cegid Payroll : solution robuste pour les environnements multi-établissements et multi-conventions collectives.
Tous ces logiciels effectuent des contrôles de cohérence internes avant l’envoi et signalent les anomalies détectées. L’employeur valide ensuite la déclaration, qui est transmise automatiquement à Net-Entreprises.
Comment transmettre via Net-Entreprises ?
Net-Entreprises est la plateforme officielle de réception et de redistribution de la DSN vers l’ensemble des organismes concernés. Une fois le fichier généré par votre logiciel de paie, la transmission peut se faire par trois voies : directement depuis l’interface du logiciel (mode API EDI), via le dépôt manuel d’un fichier sur le portail net-entreprises.fr, ou par l’intermédiaire d’un prestataire de service certifié (expert-comptable, société de gestion de paie externalisée).
Après dépôt, Net-Entreprises accuse réception du fichier et fournit un compte rendu métier (CRM) dans les heures suivantes. Ce document signale les éventuelles erreurs bloquantes ou anomalies à corriger. Il est indispensable de le vérifier systématiquement : un fichier reçu avec des erreurs peut être considéré comme non déposé par l’URSSAF si les anomalies ne sont pas corrigées dans les délais impartis.
Quelles sont les sanctions en cas de retard ou d’erreur ?
Les employeurs sont aussi concernés par une autre obligation de dématérialisation, la facturation électronique obligatoire, assortie de ses propres amendes.
Pénalités financières pour retard de transmission
L’URSSAF applique des pénalités spécifiques en cas de non-respect des obligations DSN. Le barème 2026 est le suivant :
- Retard ou absence de transmission DSN : 1,5 % du plafond mensuel de la Sécurité sociale (PMSS), soit environ 60 euros par salarié et par mois de retard.
- Inexactitude sur les rémunérations déclarées : 1 % du PMSS, soit environ 40 euros par salarié concerné.
- Autres omissions ou inexactitudes (données nominatives, cotisations mal ventilées) : 1/3 de 1 % du PMSS, soit environ 13 euros par salarié.
Ces pénalités s’additionnent rapidement pour les entreprises de taille moyenne. Une entreprise de 30 salariés qui oublie de déposer sa DSN dans les délais s’expose à une pénalité minimale de 1 800 euros pour un seul mois de retard.
Comment régulariser une DSN incorrecte ou tardive ?
La réglementation prévoit une possibilité de correction sans pénalité si la régularisation intervient dans les 30 jours suivant l’échéance initiale. Pour corriger une DSN déjà déposée, l’employeur doit générer et transmettre une DSN annule et remplace (aussi appelée DSN de substitution), qui écrase intégralement la déclaration précédente. Certaines erreurs peuvent également être corrigées via une DSN complémentaire, qui s’ajoute à la déclaration initiale sans l’annuler.
En cas de difficulté avérée (sinistre, défaillance informatique, circonstances exceptionnelles), l’URSSAF accepte généralement les demandes de remise gracieuse de pénalités, à condition qu’elles soient formulées par écrit avant ou juste après la régularisation. Cette demande doit exposer clairement les circonstances du retard et attester de la régularisation effective.