Céder son entreprise est l’une des décisions les plus structurantes d’une vie de dirigeant : elle conditionne votre patrimoine futur, votre retraite et parfois l’avenir de vos équipes. En 2026, le contexte fiscal et les méthodes de valorisation ont évolué — abattement retraite de 500 000 €, Prélèvement Forfaitaire Unique à 30 %, Pacte Dutreil resserré — et maîtriser ces mécanismes peut faire varier votre gain net de plusieurs centaines de milliers d’euros. Ce guide expose les méthodes de valorisation reconnues, la fiscalité réelle applicable et les étapes pour sécuriser votre cession.
Pourquoi céder son entreprise en 2026 : enjeux et timing
Le bon moment pour mettre son entreprise en vente
Il n’existe pas de moment universel idéal pour céder une PME, mais plusieurs signaux indiquent une fenêtre favorable. En 2026, les multiples de valorisation se maintiennent à des niveaux solides pour les entreprises profitables des secteurs des services, de la santé et du numérique. Les taux d’intérêt encore élevés pèsent sur les LBO bancaires, mais les acquéreurs industriels et familiaux restent actifs.
Les conditions favorables à une cession réussie se réunissent lorsque votre EBITDA est en croissance depuis au moins deux exercices, que la dépendance au dirigeant est limitée et que la clientèle est diversifiée. Un acquéreur paie une prime pour une entreprise qui « tourne sans son patron ».
Préparer la cession 3 ans à l’avance
La préparation en amont est la variable la plus sous-estimée dans une cession. Les experts en transmission recommandent un rétroplanning de 36 mois minimum : les 18 premiers mois servent à assainir les comptes, réduire les dépenses non récurrentes, structurer le management et optimiser la fiscalité personnelle. Les 18 mois suivants sont consacrés au processus formel.
Cette préparation inclut notamment le « retraitement des comptes » : retraiter votre rémunération à la valeur marché, exclure les charges exceptionnelles et les éléments non récurrents pour obtenir un EBITDA normalisé, qui servira de base à la valorisation. Un EBITDA normalisé de 500 000 € valorisé à 6x donne 3 millions d’euros — la même PME avec un EBITDA mal présenté à 350 000 € ne vaudrait que 2,1 millions.
Comment valoriser une PME ?
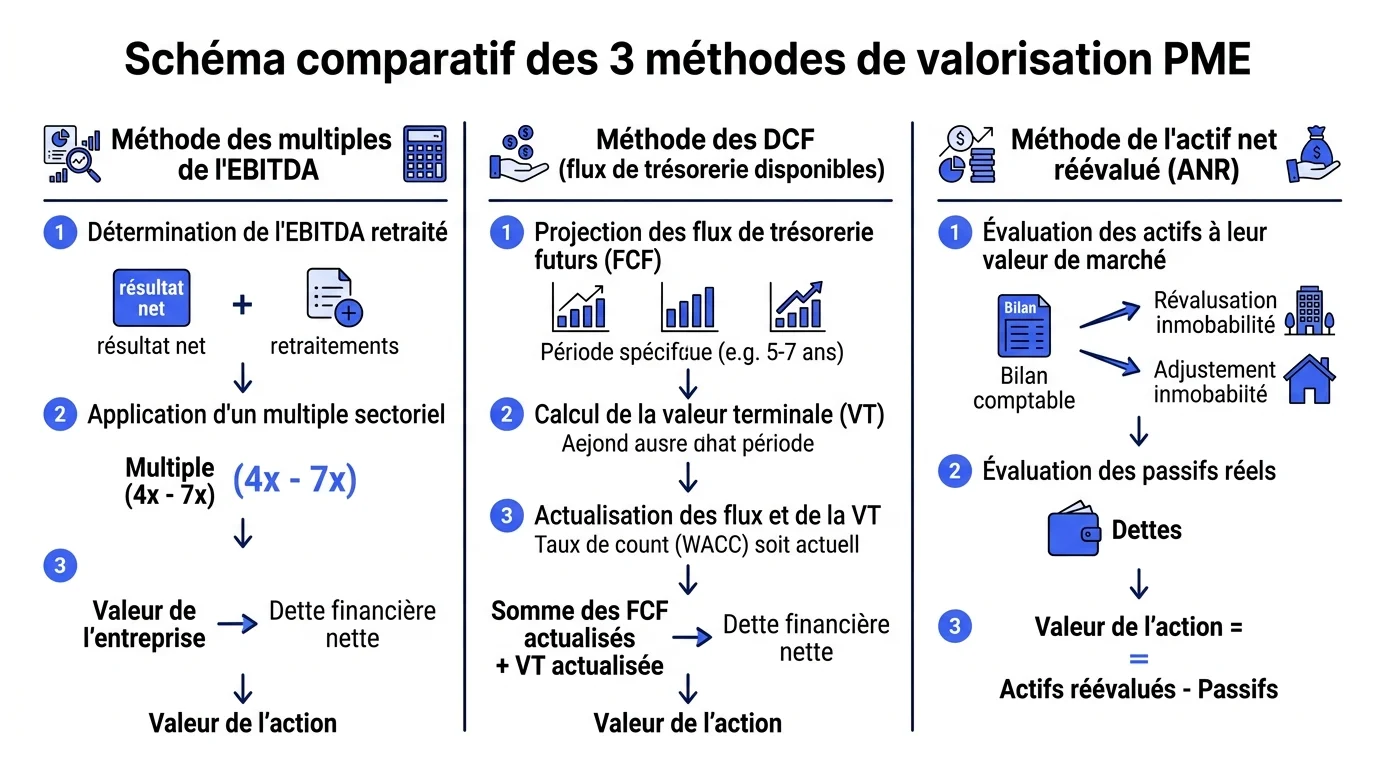
La valorisation d’une PME n’est pas une science exacte. Trois méthodes font référence, et un acquéreur sérieux les mobilisera toutes pour croiser les résultats. En comprendre la logique vous permet de défendre votre prix lors de la négociation.
La méthode des multiples d’EBITDA
C’est la méthode la plus répandue pour les PME françaises. Elle consiste à appliquer un multiple à l’EBITDA normalisé de l’entreprise. En 2026, les multiples observés sur le marché français des PME se situent entre 4x et 7x selon le secteur, la taille et les perspectives de croissance. Les services B2B récurrents et la santé affichent les multiples les plus élevés (6x à 8x), tandis que le commerce de détail et l’industrie traditionnelle restent plus bas (3x à 5x).
Exemple : Une PME de services informatiques avec un EBITDA normalisé de 600 000 € et une croissance de 15 % par an peut légitimement viser un multiple de 6,5x, soit une valorisation de 3,9 millions d’euros.
La méthode DCF (Discounted Cash Flows)
La méthode DCF actualise les flux de trésorerie futurs prévisionnels sur 5 à 7 ans, auxquels on ajoute une valeur terminale. Elle est plus pertinente pour les entreprises en forte croissance dont les bénéfices actuels ne reflètent pas encore le potentiel. Son inconvénient est sa sensibilité aux hypothèses de croissance et au taux d’actualisation : un taux de 10 % au lieu de 8 % peut réduire la valorisation de 15 à 20 %.
Pour une PME «mature», la méthode DCF donne souvent un résultat proche de la méthode des multiples. C’est un outil de cross-checking plutôt qu’une méthode principale pour les petites structures.
L’actif net réévalué (ANR)
L’ANR consiste à réévaluer tous les actifs de l’entreprise à leur valeur de marché (immobilier, brevets, stock, matériel) et à en déduire les dettes. Cette méthode est privilégiée pour les holdings patrimoniales, les sociétés immobilières et les activités à fort contenu d’actifs. Pour une PME de services, l’ANR est souvent le plancher bas de la valorisation — la valeur si l’on liquidait tout.
En pratique, la valorisation retenue dans une négociation est une fourchette issue du croisement des trois méthodes, pondérée par les arguments des deux parties.
Fiscalité de la cession : ce que vous allez réellement toucher
Simulateur de plus-value nette de cession
Le Prélèvement Forfaitaire Unique (PFU) à 30 %
Depuis 2018, les plus-values de cession de titres de PME sont soumises au Prélèvement Forfaitaire Unique (PFU), communément appelé «flat tax». En 2026, il s’élève à 30 % : 12,8 % d’impôt sur le revenu + 17,2 % de prélèvements sociaux. Ce taux s’applique sur la plus-value brute, soit la différence entre le prix de cession et le prix d’acquisition des titres.
Il est possible d’opter pour le barème progressif de l’IR plutôt que le PFU. Ce choix est pertinent si votre taux marginal d’imposition est inférieur à 12,8 % ou si vous bénéficiez d’abattements pour durée de détention (titres acquis avant 2018). Dans la grande majorité des cas, le PFU à 30 % reste plus avantageux pour les cédants de PME.
L’abattement retraite de 500 000 € en 2026
Le dispositif de l’article 150-0 D ter du CGI permet aux dirigeants qui cèdent leur entreprise pour partir en retraite de bénéficier d’un abattement fixe de 500 000 € sur la plus-value de cession de leurs titres. En 2026, cet abattement est maintenu, mais les conditions d’éligibilité restent strictes : vous devez avoir exercé une fonction de direction (gérant, PDG, DG) pendant au moins 5 ans, avoir détenu au minimum 25 % du capital, et prendre votre retraite dans les 2 ans précédant ou suivant la cession.
Impact concret : Sur une plus-value de 1,5 million d’euros, l’abattement ramène la base taxable à 1 million d’euros, soit 300 000 € d’impôt au PFU — contre 450 000 € sans l’abattement. Une économie de 150 000 €.
Le Pacte Dutreil : conditions 2026
Le Pacte Dutreil (article 787 B du CGI) permet de bénéficier d’une exonération de 75 % des droits de donation ou de succession lors d’une transmission familiale d’entreprise. Il ne s’applique pas aux cessions à titre onéreux mais demeure un outil de transmission patrimoniale majeur.
En 2026, les conditions ont été resserrées par la loi de finances : l’engagement individuel de conservation est porté à 6 ans (contre 4 ans auparavant), les actifs non professionnels détenus par la société sont désormais exclus de l’assiette exonérée, et le bénéficiaire doit exercer une fonction de direction pendant toute la durée de l’engagement. Ces nouvelles conditions s’appliquent aux pactes conclus à compter du 1er janvier 2026.
Les étapes clés du processus de cession
Du diagnostic au closing : le rétroplanning
Le processus de cession d’une PME se déroule en quatre phases principales. La phase de diagnostic (M-36 à M-18) regroupe l’audit interne, le retraitement des comptes, le choix du conseiller en cession (expert-comptable, banquier d’affaires) et la fixation d’une fourchette de valorisation cible. La phase de préparation (M-18 à M-6) comprend la rédaction du mémorandum d’information, la mise en place d’une data room et l’identification des acquéreurs potentiels.
La phase active (M-6 à M-3) est celle de la mise sur le marché : présentation aux acquéreurs qualifiés, collecte des lettres d’intention (LOI) et sélection de la meilleure proposition. Enfin, la phase de closing (M-3 à J) intègre l’audit d’acquisition (due diligence), la négociation des garanties d’actif et de passif (GAP) et la rédaction des actes définitifs.
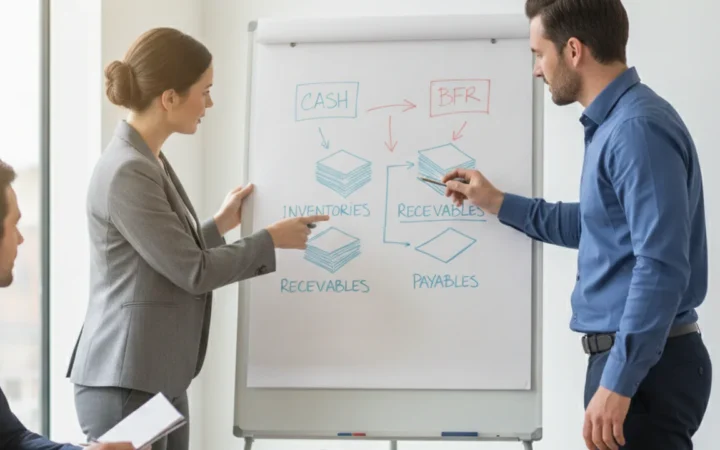
Pour les indicateurs financiers clés à surveiller tout au long de ce processus, une trésorerie saine et documentée rassure les acquéreurs et soutient la valorisation.
Les erreurs à éviter dans la négociation
La première erreur est de fixer un prix de cession trop tôt et de s’y accrocher publiquement. Un prix affiché avant la due diligence devient un plafond dans la négociation, jamais un plancher. La deuxième erreur est de négliger la garantie d’actif et de passif (GAP) : en limitant la durée ou le montant de la GAP pour obtenir quelques points de prix supplémentaires, vous exposez votre patrimoine à des recours post-cession pendant 3 à 5 ans.
La troisième erreur concerne le management de transition : un acquéreur paie plus cher une entreprise dont les cadres clés sont engagés à rester. Si vous partez immédiatement après la cession sans plan de transition, le risque perçu par l’acquéreur se traduit en décote sur le prix ou en earn-out conditionnel.