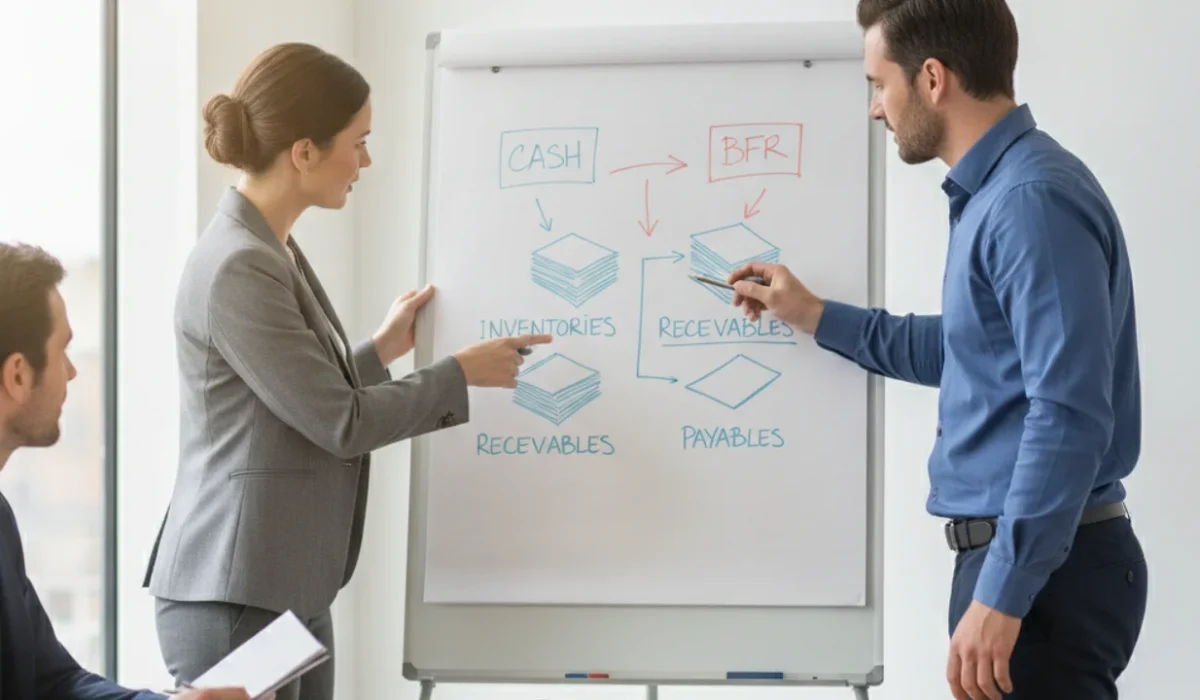
Le BFR (besoin en fonds de roulement) se calcule avec la formule stocks + créances clients moins dettes fournisseurs. Un BFR positif signifie que l’entreprise doit financer un décalage de trésorerie entre ses décaissements et ses encaissements, ce qui est fréquent en B2B et dans l’industrie. Un BFR négatif est au contraire favorable, puisque les fournisseurs financent une partie du cycle d’exploitation. Exprimé en jours de chiffre d’affaires, le BFR permet de comparer facilement des entreprises de tailles différentes, et le calculateur ci-dessous donne le résultat en quelques secondes à partir de trois montants du bilan.
BFR définition : qu’est-ce que le besoin en fonds de roulement ?
Le besoin en fonds de roulement mesure le montant de trésorerie qu’une entreprise doit mobiliser en permanence pour financer le décalage entre ses décaissements (paiement des fournisseurs, des salaires, des charges) et ses encaissements (règlement des clients), selon la définition retenue par Bpifrance Création. Concrètement, une entreprise achète ou produit avant de vendre, puis attend le paiement de ses clients après la vente : ce délai doit être financé, et c’est précisément ce que mesure le BFR.
Pourquoi le BFR est-il différent de la trésorerie ?
Le BFR n’est pas un montant disponible sur un compte bancaire, c’est un besoin structurel lié au cycle d’exploitation. La trésorerie, elle, est le solde réellement disponible à un instant T une fois ce besoin financé (par le fonds de roulement, un découvert ou un financement court terme). Deux entreprises avec le même chiffre d’affaires peuvent avoir des situations de trésorerie très différentes selon leur BFR : c’est d’ailleurs l’un des sept indicateurs de trésorerie à suivre chaque mois pour piloter son entreprise sans mauvaise surprise.
BFR positif, négatif ou nul : que signifient ces situations ?
Un BFR positif oblige l’entreprise à disposer de liquidités pour combler l’écart entre paiements et encaissements : c’est la situation la plus courante, notamment dans l’industrie, le BTP ou les services aux entreprises. Un BFR négatif est une situation favorable où les dettes fournisseurs dépassent les stocks et les créances clients réunis, ce qui arrive typiquement dans la grande distribution ou la restauration, où les clients paient comptant alors que les fournisseurs sont réglés à 30 ou 60 jours. Un BFR nul ou proche de zéro signifie que le cycle d’exploitation s’autofinance presque parfaitement.
Comment calculer un BFR ?
Calculateur de BFR
Renseignez trois montants de votre bilan pour obtenir votre BFR et sa traduction en jours de chiffre d’affaires.
Le calcul du BFR repose sur trois postes du bilan, généralement pris en valeurs moyennes sur l’exercice pour lisser les effets de saisonnalité.
La formule du BFR : stocks + créances clients moins dettes fournisseurs
La formule est la suivante : BFR = stocks + créances clients moins dettes fournisseurs. Les stocks regroupent les matières premières, les en-cours de production et les produits finis non encore vendus. Les créances clients correspondent aux factures émises mais pas encore encaissées. Les dettes fournisseurs sont les factures reçues mais pas encore payées. Plus les stocks sont élevés et les clients lents à payer, plus le BFR augmente ; plus les délais fournisseurs sont longs, plus il diminue.
Le BFR en jours de chiffre d’affaires, pour comparer les entreprises
Exprimer le BFR en valeur absolue ne permet pas de comparer deux entreprises de tailles différentes. On calcule alors le BFR en jours de chiffre d’affaires HT avec la formule : (BFR / CA annuel HT) x 360. Un BFR de 90 jours signifie que l’entreprise doit financer l’équivalent de trois mois d’activité avant de transformer ses ventes en trésorerie disponible. C’est ce ratio, plus que le montant brut, que les banquiers et les investisseurs regardent en premier lors de l’analyse d’un dossier de financement.
Exemple concret : le BFR d’une PME commerce face à une PME SaaS
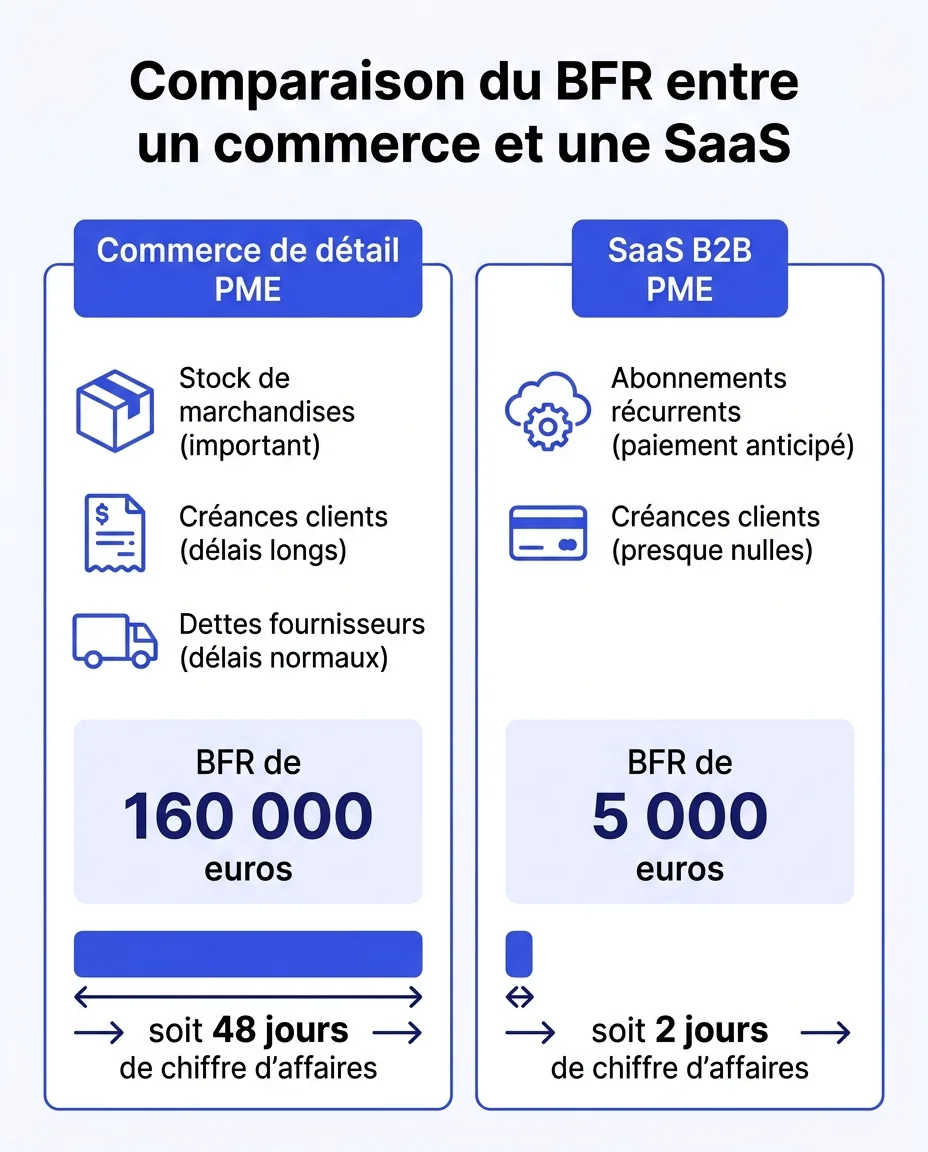
Deux modèles économiques donnent des BFR radicalement différents, à chiffre d’affaires comparable.
Un commerce avec stocks physiques et clients à 30 jours
Une PME de négoce réalise 1 200 000 € de chiffre d’affaires HT annuel. Elle porte 150 000 € de stocks, 100 000 € de créances clients (délai moyen de 30 jours) et 90 000 € de dettes fournisseurs. Son BFR est de 150 000 + 100 000 moins 90 000, soit 160 000 €, ce qui représente environ 48 jours de chiffre d’affaires. Elle doit donc immobiliser près de 7 semaines de son activité en permanence pour tenir son cycle d’exploitation.
Une SaaS sans stock, encaissée d’avance
Une éditrice de logiciel réalise 800 000 € de chiffre d’affaires HT annuel, sans stock puisqu’elle vend un abonnement. Ses créances clients sont limitées à 20 000 € (paiement par carte à l’échéance) et ses dettes fournisseurs à 15 000 €. Son BFR tombe à 5 000 €, soit à peine 2 jours de chiffre d’affaires. Ce modèle dégage un excédent de trésorerie structurel qui peut être réinvesti dans la croissance plutôt que dans le financement du cycle d’exploitation.
Comprendre la variation du BFR au fil de l’année
Pour savoir ce que cette variation absorbe réellement, rapprochez-la de la capacité d’autofinancement de l’exercice.
Les principales causes d’une variation du BFR
Le BFR n’est pas figé : il varie selon la saisonnalité de l’activité, la croissance du chiffre d’affaires, les retards de paiement clients ou un changement de politique fournisseurs. Une entreprise en forte croissance voit souvent son BFR augmenter en valeur absolue, même si son BFR en jours reste stable, simplement parce que le volume d’affaires progresse. À l’inverse, un allongement des délais de paiement clients, même de quelques jours, peut dégrader rapidement la trésorerie disponible sans que le compte de résultat ne le laisse deviner. C’est pourquoi suivre la variation du BFR mois après mois, et pas seulement en fin d’exercice, permet d’anticiper un besoin de financement avant qu’il ne devienne critique.
Gestion du BFR : 5 leviers pour réduire son besoin de trésorerie
Réduire son BFR ne nécessite pas de contracter une nouvelle dette : il s’agit d’agir sur les délais qui composent la formule. Cinq leviers concrets permettent d’y parvenir.
1. Accélérer les encaissements clients. Facturer sans délai dès la livraison, automatiser les relances, proposer un acompte à la commande ou un escompte pour paiement anticipé réduit directement le poste créances clients. La facturation électronique obligatoire y contribue aussi, puisqu’une facture reçue et validée plus vite se règle plus vite.
2. Optimiser la rotation des stocks. Ajuster les niveaux de réapprovisionnement au plus près de la demande réelle, éviter le surstockage et suivre le taux de rotation évite d’immobiliser inutilement de la trésorerie en stock dormant.
3. Négocier les délais fournisseurs. Allonger raisonnablement les délais de paiement fournisseurs, sans dégrader la relation ni le pouvoir de négociation futur, allège mécaniquement le BFR.
4. Demander des acomptes. Facturer un acompte à la commande, en particulier sur les projets longs ou les montants élevés, transfère une partie du financement du cycle vers le client.
5. Suivre les indicateurs clés chaque mois. Le délai moyen de paiement clients (DSO), le délai fournisseurs (DPO) et la rotation des stocks (DIO) doivent être surveillés régulièrement pour détecter une dérive avant qu’elle n’affecte la trésorerie disponible.