L’indemnité de licenciement économique est une somme versée par l’employeur à tout salarié dont le contrat est rompu pour un motif économique, dès lors qu’il justifie d’au moins 8 mois d’ancienneté dans l’entreprise. Son montant obéit à un barème légal précis : 1/4 de mois de salaire par année d’ancienneté jusqu’à 10 ans, puis 1/3 de mois au-delà. Si votre convention collective prévoit une indemnité plus favorable, c’est elle qui s’applique. Les règles de calcul, les dispositifs d’accompagnement comme le CSP et les plafonds d’exonération 2026 sont détaillés ci-dessous.
Indemnité pour licenciement économique : ce que dit la loi en 2026
Le droit à l’indemnité de licenciement économique est encadré par les articles L1234-9 et R1234-1 à R1234-5 du Code du travail. Aucune faute grave ou lourde ne peut priver le salarié de cette indemnité, contrairement au licenciement personnel. La loi pose deux conditions cumulatives : un motif économique reconnu et une ancienneté minimale atteinte.
Conditions d’éligibilité et ancienneté minimale requise
Pour prétendre à l’indemnité légale, le salarié doit justifier d’une ancienneté ininterrompue d’au moins 8 mois dans l’entreprise au jour de la notification du licenciement (seuil fixé par l’ordonnance Macron de 2017, abaissé de 12 à 8 mois). En deçà de cette durée, aucune indemnité n’est due. Les périodes de suspension du contrat (congé maternité, arrêt maladie) sont prises en compte dans le calcul de l’ancienneté.
Licenciement économique indemnités et éléments de rémunération retenus
Le salaire de référence servant de base au calcul est le montant le plus favorable entre :
- La moyenne mensuelle brute des 12 derniers mois précédant la notification du licenciement ;
- La moyenne mensuelle brute des 3 derniers mois (avec intégration des primes annuelles au prorata).
Les primes exceptionnelles, commissions et 13e mois versés sur l’année entrent dans le calcul de la moyenne des 12 mois au prorata temporis. En revanche, les remboursements de frais et les indemnités de déplacement sont exclus.
Barème légal et calcul étape par étape
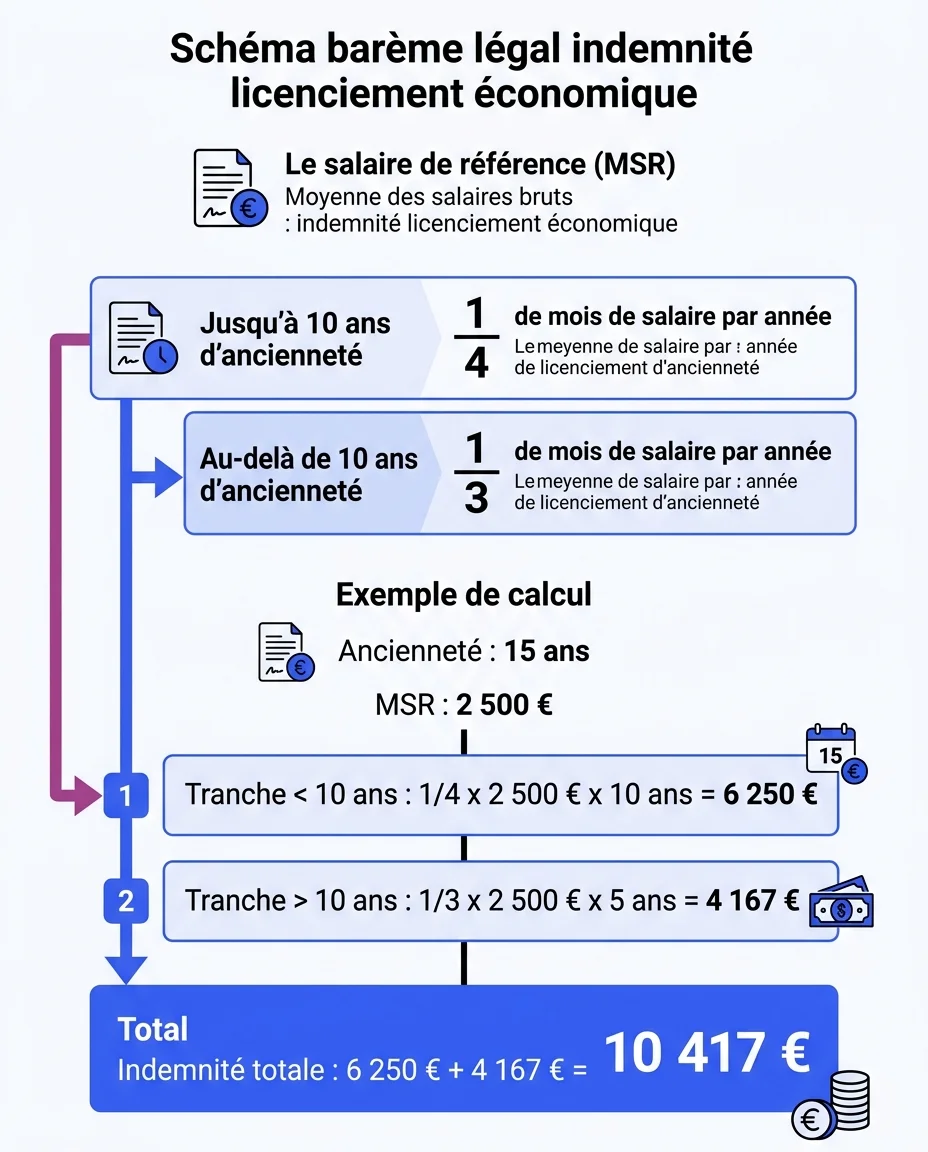
La formule légale s’applique en deux tranches selon l’article R1234-2 du Code du travail. Elle est identique pour le licenciement économique et le licenciement pour motif personnel (hors faute grave). Seul le licenciement pour inaptitude professionnelle bénéficie d’un barème doublé.
La formule officielle : 1/4 puis 1/3 de mois par année d’ancienneté
Le calcul se décompose comme suit :
- Tranche 1 (jusqu’à 10 ans) : ancienneté × (1/4) × salaire de référence mensuel
- Tranche 2 (au-delà de 10 ans) : (ancienneté – 10) × (1/3) × salaire de référence mensuel
Exemple concret : un salarié ayant 15 ans d’ancienneté et un salaire de référence de 2 800 €/mois percevrait : (10 × 1/4 × 2 800) + (5 × 1/3 × 2 800) = 7 000 + 4 667 = 11 667 €. Les mois complets sont retenus pour les années incomplètes (prorata au mois le plus proche).
Simulateur de calcul de votre indemnité de licenciement économique
Simulateur d’indemnité de licenciement 2026
Moyenne la plus favorable entre les 3 et les 12 derniers mois
Indemnité conventionnelle : quand s’applique-t-elle à la place ?
Le Code du travail fixe un plancher légal, mais de nombreuses conventions collectives prévoient des barèmes plus avantageux pour les salariés. L’employeur est tenu d’appliquer le montant le plus élevé entre les deux calculs.
Principes de la convention collective et majoration possible
Pour savoir si votre convention collective prévoit une majoration, consultez votre bulletin de salaire (le numéro IDCC y est mentionné) ou le site Legifrance. Certains secteurs, comme la métallurgie ou la chimie, prévoient des indemnités conventionnelles nettement supérieures au barème légal, notamment pour les salariés seniors.
Indemnités licenciement économique : exemples chiffrés par secteur
À titre indicatif, voici comment varient les barèmes selon les conventions les plus répandues, pour un salarié avec 12 ans d’ancienneté et 2 500 € de salaire de référence :
- Barème légal seul : (10 × 625) + (2 × 833) = 8 917 €
- Métallurgie (IDCC 1486) : barème majoré selon coefficient, souvent 15 à 25 % de plus
- Commerce de détail (IDCC 1483) : très proche du barème légal, sans majoration de taille
- Syntec / Bureaux d’études (IDCC 1486) : majoration spécifique pour cadres seniors
Dans tous les cas, si le montant conventionnel est inférieur au légal, c’est le légal qui s’applique.
PSE, CSP et dispositifs d’accompagnement : ce qui s’ajoute à l’indemnité
L’indemnité de licenciement n’est pas la seule somme perçue lors d’un licenciement économique. D’autres montants viennent s’y ajouter, et des dispositifs spécifiques peuvent améliorer notablement la situation financière du salarié. Pour les entreprises, la mise en place de ces dispositifs s’inscrit dans une démarche globale de gestion des ressources humaines qui inclut aussi la prévention des risques, documentée dans le document unique d’évaluation des risques (DUERP).
Plan de sauvegarde de l’emploi (PSE) et supra-légal
Le PSE est obligatoire pour tout licenciement collectif d’au moins 10 salariés sur 30 jours dans une entreprise d’au moins 50 salariés. Il peut prévoir des indemnités supra-légales négociées avec les représentants du personnel, des mesures de reclassement interne et externe, et un accompagnement renforcé. Ces indemnités supra-légales s’ajoutent au calcul légal sans plafond prédéfini.
Contrat de sécurisation professionnelle (CSP) et ARE
Le CSP est proposé obligatoirement par l’employeur à tout salarié licencié pour motif économique dans une entreprise de moins de 1 000 salariés (ou en redressement/liquidation judiciaire quelle que soit la taille). Le salarié dispose de 21 jours calendaires pour accepter ou refuser. En cas d’acceptation :
- Allocation de sécurisation professionnelle (ASP) : 75 % du salaire journalier de référence pendant 12 mois maximum ;
- Accompagnement renforcé France Travail avec un référent dédié ;
- Possibilité de formation ou de reconversion financée.
En cas de refus du CSP, le salarié perçoit l’allocation de retour à l’emploi (ARE) classique, calculée selon les règles France Travail.
Fiscalité, exonérations et recours en 2026
L’indemnité de licenciement économique bénéficie d’un régime fiscal et social avantageux, à condition de rester dans certains plafonds fixés annuellement.
Plafonds d’exonération sociale et fiscale (PASS 2026 = 48 060 €)
En 2026, le plafond annuel de la Sécurité sociale (PASS) est fixé à 48 060 €. Sur cette base, les exonérations applicables à l’indemnité de licenciement économique sont les suivantes :
- Exonération de cotisations sociales : jusqu’à 2 fois le PASS, soit 96 120 € ;
- Exonération d’impôt sur le revenu : la fraction correspondant au montant légal ou conventionnel est totalement exonérée, dans la limite de 2 fois la rémunération annuelle brute et dans la limite de 2 fois le PASS ;
- Au-delà de 10 fois le PASS (480 600 €) : cotisations sociales dues dès le premier euro, sans exonération.
La CSG-CRDS suit les règles des cotisations sociales : exonération jusqu’à 96 120 €, puis imposition sur la fraction dépassant ce seuil.
En cas de désaccord : prud’hommes et délais de contestation
Si le montant proposé par l’employeur vous semble insuffisant, vous disposez d’un délai de 12 mois à compter de la notification du licenciement pour saisir le Conseil de prud’hommes (délai de prescription de l’action en exécution du contrat de travail). Il est recommandé de :
- Conserver tous les bulletins de salaire des 12 derniers mois ;
- Demander par écrit à l’employeur le détail du calcul ;
- Consulter un avocat spécialisé ou un délégué syndical avant toute signature.
Les prud’hommes peuvent ordonner le versement du complément d’indemnité, assorti d’intérêts de retard calculés au taux légal.