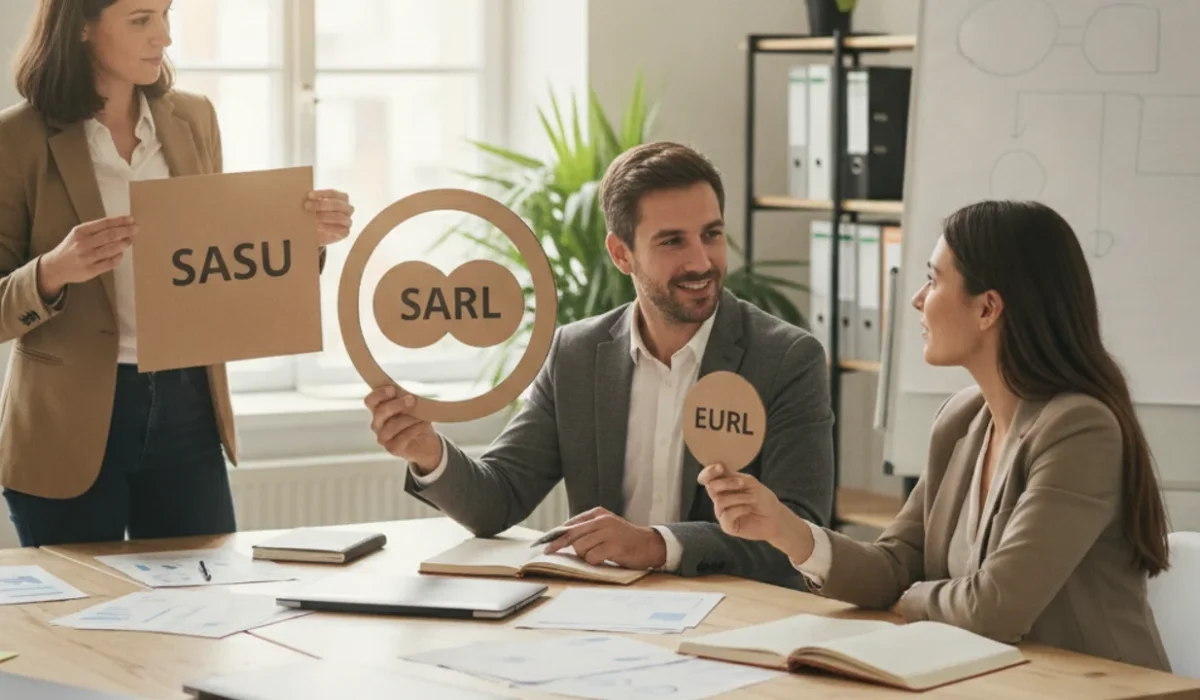
Le choix entre SASU, SARL et EURL dépend avant tout du nombre d’associés, de la protection sociale recherchée et de la place que vous comptez donner aux dividendes dans votre rémunération. Seul associé, l’arbitrage se joue en réalité entre SASU et EURL, la SARL exigeant au moins deux associés pour exister. Le président de SASU relève du régime général comme assimilé salarié, tandis que le gérant majoritaire de SARL ou d’EURL cotise comme travailleur non salarié (TNS), avec des cotisations plus légères mais une protection sociale moins complète. Aucune de ces trois structures n’est universellement meilleure : elle se choisit selon votre rémunération prévisionnelle, votre besoin de dividendes et votre projet de développement.
SASU, SARL et EURL : les trois structures en un coup d’œil
Ce qui distingue vraiment ces trois formes juridiques
La SASU est la version unipersonnelle de la SAS : un seul associé, des statuts rédigés librement, une grande souplesse dans l’organisation des pouvoirs. La SARL, elle, réunit de 2 à 100 associés et fonctionne sur un socle légal plus rigide, fixé par le Code de commerce : majorités de vote imposées, procédure d’agrément en cas de cession de parts sociales, formalisme plus lourd. L’EURL n’est rien d’autre qu’une SARL à associé unique : elle en reprend exactement les règles de fonctionnement, à la différence près qu’aucun agrément n’est nécessaire tant qu’il n’y a qu’un seul associé.
Dans les trois cas, la responsabilité de l’associé ou de l’actionnaire est limitée au montant de ses apports. Le capital social peut être fixé librement, y compris à 1 euro symbolique, mais un capital trop faible reste rarement crédible auprès d’une banque ou d’un fournisseur.
Pourquoi le choix se fait rarement sur le nom de la structure
En pratique, personne ne choisit une SASU parce que le sigle sonne mieux qu’une EURL. Le choix se joue sur des critères concrets : le nombre de personnes qui portent le projet, le statut social que vous voulez pour le dirigeant, la part de rémunération que vous prévoyez de sortir en dividendes, et parfois l’anticipation d’une levée de fonds ou d’une revente future. Si vous envisagez de céder votre société dans quelques années, la structure retenue aujourd’hui conditionne directement la fiscalité applicable lors de cette cession d’entreprise, notamment le régime des plus-values et les abattements pour durée de détention.
Statut du dirigeant et protection sociale : la différence qui pèse le plus
Président de SASU, gérant de SARL ou d’EURL : assimilé salarié ou TNS ?
C’est le critère qui structure tout le reste. Le président de SASU, comme le gérant minoritaire ou égalitaire de SARL, relève du régime général de la Sécurité sociale en tant qu’assimilé salarié. Ses cotisations, patronales et salariales cumulées, sont une enveloppe globale comprise entre 75 % et 82 % du salaire net versé.
Le gérant majoritaire de SARL et l’associé unique gérant d’une EURL relèvent, eux, du régime des travailleurs non salariés (TNS), rattaché à la Sécurité sociale des indépendants. L’enveloppe de cotisations y est nettement plus légère, entre 41 % et 45 % de la rémunération nette perçue. Depuis 2026, une réforme de l’assiette sociale des indépendants instaure une assiette unique avec un abattement de 26 %, ce qui améliore mécaniquement les droits à la retraite des dirigeants TNS sans pour autant les aligner sur ceux d’un assimilé salarié.
Quelle protection sociale et quelle retraite selon le statut choisi
L’assimilé salarié bénéficie de la même couverture qu’un salarié classique pour la maladie, la maternité, l’invalidité et la retraite de base. Il ne cotise en revanche pas à l’assurance chômage : en cas de fin de mandat, il ne peut pas prétendre à l’allocation de retour à l’emploi (ARE), sauf à avoir souscrit une assurance perte d’emploi privée.
Le dirigeant TNS bénéficie d’une couverture maladie et retraite intégrée au régime général depuis la suppression du RSI, mais ses indemnités journalières et sa pension de retraite restent, à cotisations égales, historiquement plus faibles que celles d’un assimilé salarié. C’est le prix des cotisations réduites.
En SARL comme en EURL, si le gérant est majoritaire, la part des dividendes qui dépasse 10 % du capital social, des primes d’émission et des sommes versées en compte courant d’associé est soumise aux cotisations sociales TNS, en plus de l’impôt sur le revenu. Cette règle n’existe pas en SASU, où les dividendes du président restent soumis au seul prélèvement forfaitaire unique, quel que soit leur montant.
Fiscalité, dividendes et régime social : sarl ou sasu, l’arbitrage financier
Impôt sur les sociétés : le même mécanisme dans les trois structures
SASU, SARL et EURL sont par défaut soumises à l’impôt sur les sociétés (IS). L’EURL peut choisir l’impôt sur le revenu (IR) dans la catégorie des BIC ou BNC, ce que ne permettent ni la SASU ni la SARL classique. Pour 2026, le taux normal de l’IS reste fixé à 25 % du bénéfice imposable. Les PME qui remplissent les conditions requises, chiffre d’affaires inférieur à 10 millions d’euros, capital entièrement libéré et détenu à au moins 75 % par des personnes physiques, bénéficient d’un taux réduit de 15 % sur la première tranche de bénéfice, plafonnée à 42 500 euros. Un amendement parlementaire avait proposé de relever ce plafond à 100 000 euros lors des débats sur le budget 2026, mais cette mesure n’a pas été retenue dans le texte définitivement promulgué : le seuil de 42 500 euros reste donc celui en vigueur.
Dividendes : pourquoi la règle des 10 % du capital change tout
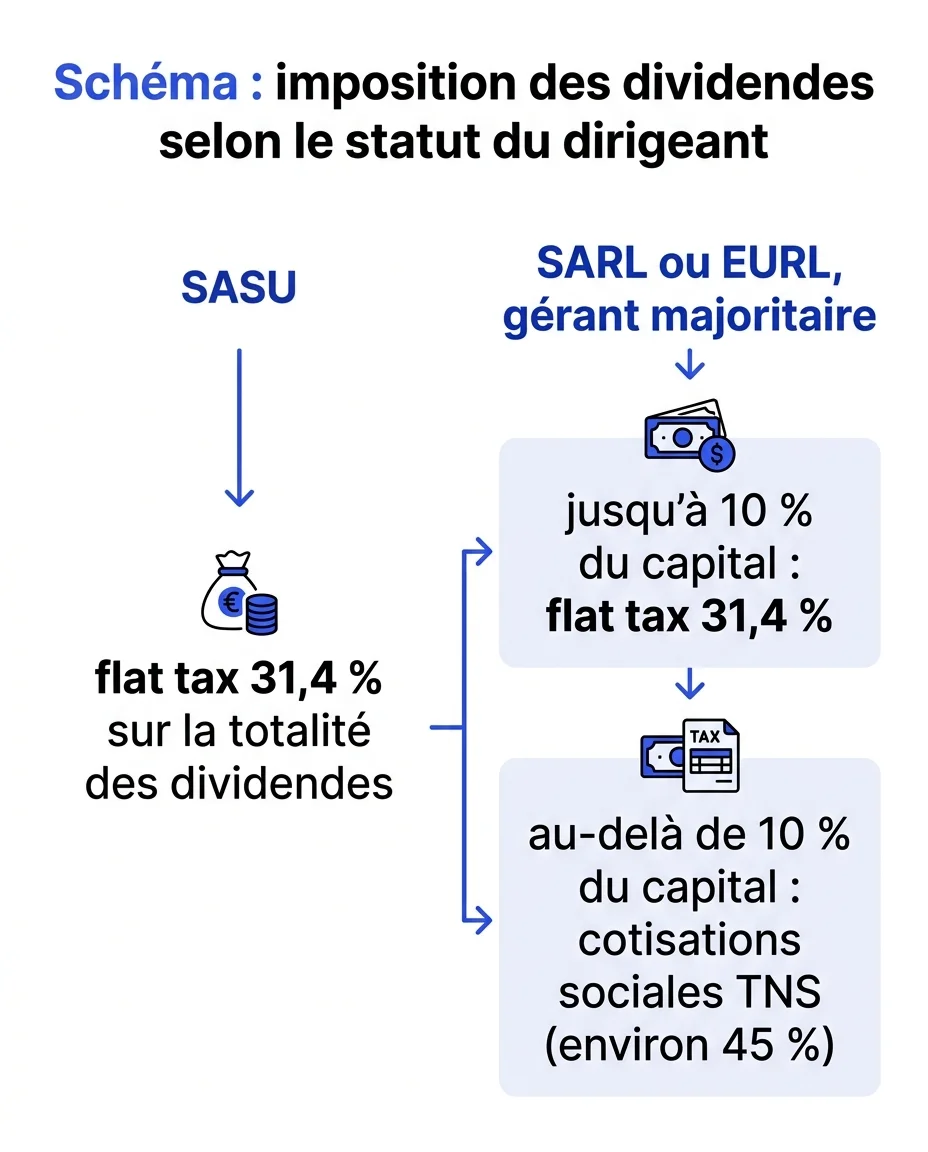
En SASU, les dividendes versés au président ne supportent aucune cotisation sociale, quel que soit leur montant. Ils sont soumis au prélèvement forfaitaire unique (PFU), aussi appelé flat tax, dont le taux est passé de 30 % à 31,4 % au 1er janvier 2026, à la suite de la hausse de la CSG actée dans la loi de financement de la Sécurité sociale pour 2026. Ce taux se décompose en 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux.
En SARL et en EURL, la situation dépend du statut du gérant. S’il est minoritaire ou égalitaire, ses dividendes suivent le même régime que ceux du président de SASU. S’il est majoritaire, seule la fraction de dividendes qui ne dépasse pas 10 % du capital social, des primes d’émission et des comptes courants d’associés bénéficie du PFU classique : au-delà, la part excédentaire est réintégrée dans l’assiette des cotisations sociales TNS, soit environ 45 % en plus de l’impôt sur le revenu applicable. C’est cette mécanique, bien plus que le taux d’IS, qui fait souvent pencher la balance vers la SASU pour les dirigeants qui prévoient de se rémunérer largement en dividendes.
Le tableau comparatif SASU, SARL et EURL sur les critères clés
Pour visualiser d’un coup d’œil les écarts entre les trois structures, voici une synthèse des critères qui pèsent le plus dans la décision.
| Critère | SASU | SARL | EURL |
|---|---|---|---|
| Nombre d’associés | 1 (associé unique) | 2 à 100 | 1 (associé unique) |
| Capital social minimum | Libre, à partir de 1 € | Libre, à partir de 1 € | Libre, à partir de 1 € |
| Statut du dirigeant | Président, assimilé salarié | Gérant, TNS si majoritaire, assimilé salarié si minoritaire ou égalitaire | Gérant associé unique, TNS |
| Cotisations sociales sur la rémunération | 75 % à 82 % du salaire net | 41 % à 45 % (majoritaire) ou 75 % à 82 % (minoritaire) | 41 % à 45 % de la rémunération nette |
| Régime fiscal par défaut | Impôt sur les sociétés | Impôt sur les sociétés | Impôt sur le revenu, option IS possible |
| Dividendes jusqu’à 10 % du capital | Flat tax 31,4 % | Flat tax 31,4 % | Flat tax 31,4 % |
| Dividendes au-delà de 10 % du capital | Non concerné, flat tax 31,4 % | Cotisations sociales TNS si gérant majoritaire | Cotisations sociales TNS |
| Allocation chômage (ARE) en fin de mandat | Non, sauf assurance privée | Non pour le gérant majoritaire | Non |
| Souplesse statutaire | Forte, statuts libres | Encadrée par le Code de commerce | Encadrée par le Code de commerce |
| Transmission des parts ou actions | Cession d’actions libre, sauf clause contraire | Agrément des associés requis pour un tiers | Libre tant qu’un seul associé |
Comment choisir entre SASU ou SARL, EURL ou micro-entreprise selon votre projet
Un seul associé : sasu ou sarl, en réalité sasu ou eurl
Si vous montez votre projet seul, le sujet sasu ou sarl est en réalité mal posé : la SARL suppose au moins deux associés, elle sort donc naturellement du champ des possibles pour un porteur de projet solo. Le vrai arbitrage se joue entre SASU et EURL. Choisissez la SASU si vous voulez conserver une couverture sociale proche de celle d’un salarié et si vous prévoyez de vous verser une part de taille de dividendes. Choisissez l’EURL si vous privilégiez des cotisations sociales plus légères sur votre rémunération, quitte à accepter une protection sociale un peu moins complète, ou si vous souhaitez conserver la possibilité de choisir l’impôt sur le revenu en début d’activité.
Plusieurs associés : SARL comme seule option parmi les trois
Dès que le projet réunit plusieurs porteurs, la SARL redevient la seule structure disponible parmi les trois étudiées ici, puisque SASU et EURL sont par nature unipersonnelles. Le statut du gérant y reste déterminant : un gérant majoritaire (détenant plus de 50 % des parts, seul ou avec son conjoint et ses enfants mineurs) relève du régime TNS, tandis qu’un gérant minoritaire ou égalitaire relève du régime général. Notez que la SAS multi-associés existe comme alternative à la SARL pour plusieurs porteurs de projet, mais elle sort du périmètre strict de cette comparaison SASU, SARL, EURL.
Sasu avantages et inconvénients face à une simple micro-entreprise
Face à la micro-entreprise, la comparaison sasu avantages et inconvénients tourne autour de trois axes. Côté avantages : une meilleure protection sociale pour le président assimilé salarié, aucune limite de chiffre d’affaires, la possibilité de déduire les charges réelles et une image plus crédible auprès des partenaires financiers. Côté inconvénients : une comptabilité en partie double obligatoire, des formalités de création et de fonctionnement plus lourdes, et des cotisations sociales qui, en cas de rémunération élevée, dépassent largement le forfait appliqué en micro-entreprise. Le sujet sasu ou micro entreprise se résout généralement par le volume d’activité visé : sous les plafonds de la micro-entreprise et pour un début d’activité, la micro reste imbattable en simplicité ; au-delà, ou dès qu’un projet de développement, d’investisseurs ou d’associés se dessine, la SASU prend l’avantage.
Simulateur : quel statut correspond à votre situation ?
Quel statut correspond à votre situation ?
Répondez aux 8 questions puis cliquez sur « Voir ma recommandation ». Résultat indicatif, à confirmer avec un expert-comptable.
Les critères ci-dessus s’articulent différemment selon votre situation personnelle. Répondez aux questions suivantes pour obtenir une première recommandation, à affiner ensuite avec un expert-comptable ou un avocat en droit des sociétés.