À chiffre d’affaires identique, le portage salarial verse en réalité moins de net que la micro-entreprise ou l’EURL, l’écart pouvant dépasser 1 500 € par mois. Sur une base de 80 000 € de chiffre d’affaires annuel hors taxes, le calcul complet (frais de gestion, cotisations patronales et salariales, ou abattement fiscal selon le régime) fait ressortir un net avant impôt compris entre 3 350 € et 4 950 € par mois selon le statut choisi. Le portage arrive en dernier sur ce seul critère, mais c’est aussi le seul des quatre statuts qui ouvre des droits complets à l’assurance chômage et à la retraite de cadre. Le choix se joue donc sur ce que chaque euro de charges achète en retour, pas seulement sur le chiffre en bas de la fiche de paie.
Portage salarial ou freelance : le net réel à chiffre d’affaires identique
Le chiffre d’affaires de référence retenu pour la comparaison
Pour comparer honnêtement, il faut fixer un seul paramètre commun : le chiffre d’affaires hors taxes facturé au client, identique quel que soit le statut. Nous retenons ici 80 000 € HT par an, un niveau représentatif d’un consultant indépendant à temps plein (environ 400 € de TJM sur 200 jours facturés). Ce montant se situe sous le plafond de la micro-entreprise pour les prestations de services (83 600 € en 2026), ce qui permet de comparer les quatre statuts sans qu’aucun ne bascule automatiquement dans un régime différent.
Chaque statut part du même chiffre d’affaires, mais n’y prélève pas les mêmes charges, ni dans le même ordre. Le portage salarial retire d’abord des frais de gestion puis des cotisations patronales et salariales calculées comme sur un bulletin de salaire classique. La micro-entreprise applique un taux de cotisations unique sur le CA encaissé, sans notion de brut ni de charges patronales. L’EURL et la SASU dépendent du statut social du dirigeant, très différent entre les deux.
Ce que révèle le calcul, statut par statut
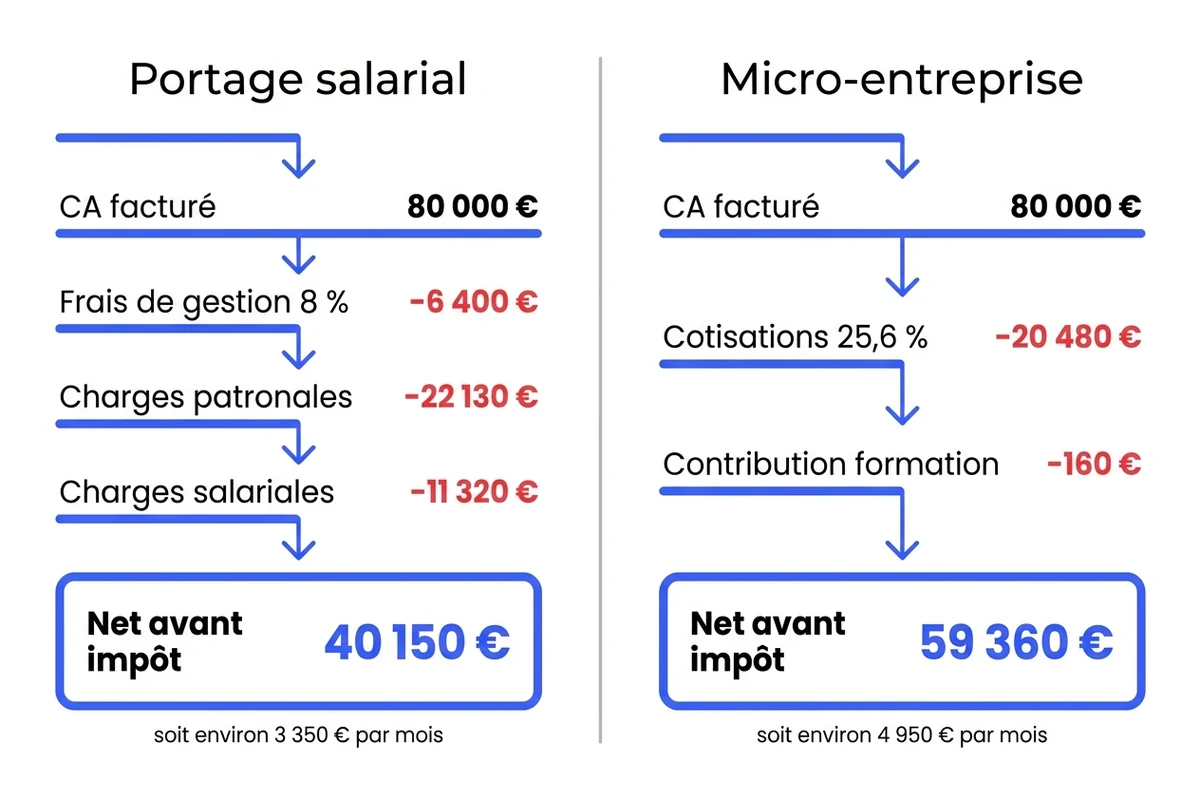
En reprenant les taux moyens du marché et les barèmes 2026, voici le net avant impôt sur le revenu obtenu pour 80 000 € HT de chiffre d’affaires annuel, en supposant dans chaque cas une rémunération intégrale du dirigeant ou du salarié porté (pas de trésorerie laissée en société) :
| Statut | Net annuel avant impôt | Net mensuel avant impôt |
|---|---|---|
| Micro-entreprise (BNC) | ≈ 59 360 € | ≈ 4 950 € |
| EURL, gérant majoritaire (rémunération intégrale) | ≈ 55 940 € | ≈ 4 660 € |
| SASU, président (rémunération intégrale) | ≈ 43 030 € | ≈ 3 590 € |
| Portage salarial (frais de gestion 8 %) | ≈ 40 150 € | ≈ 3 350 € |
Ces montants sont des ordres de grandeur bâtis sur des taux moyens de charges (cotisations TNS, charges patronales et salariales du régime général, taux de gestion en portage). Le résultat réel dépend de votre taux de frais de gestion négocié, de votre caisse de retraite complémentaire et de votre situation fiscale personnelle pour l’impôt sur le revenu. Utilisez le comparateur plus bas pour affiner avec vos propres paramètres.
Le classement surprend souvent : la micro-entreprise affiche le net le plus élevé, suivie de l’EURL, puis de la SASU et enfin du portage salarial. Mais ce classement s’inverse presque totalement dès qu’on ajoute les droits sociaux acquis en contrepartie, développés plus bas.
Comment fonctionne le portage salarial sur le plan légal et financier ?
Les frais de gestion de la société de portage
La société de portage salarial prélève des frais de gestion sur le chiffre d’affaires facturé au client, en contrepartie de la gestion administrative, sociale et juridique de la mission (facturation, paie, mutuelle collective, assurance responsabilité civile professionnelle). La fourchette réelle du marché en 2026 va de 3 % chez les plateformes les plus automatisées jusqu’à 15 % pour des offres avec accompagnement renforcé, la moyenne se situant autour de 7 à 10 %. Certaines sociétés appliquent un taux dégressif selon le CA cumulé sur l’année, par exemple 8 % jusqu’à 50 000 €, puis 6 % au-delà.
Cotisations, réserve financière et congés payés : ce qui sort du CA
Une fois les frais de gestion retirés, le reste est le budget qui finance le salaire brut et les charges patronales du salarié porté, statut cadre au régime général. Les charges patronales et salariales cumulées sont, comme pour tout salarié, environ 65 à 68 % du salaire brut au total (charges patronales autour de 43 %, charges salariales autour de 22 %). S’y ajoutent deux mécanismes propres au portage, encadrés par l’article 21 de la convention collective du portage salarial (IDCC 3219) :
- La réserve financière : 10 % du salaire de base de la dernière mission, mise de côté par la société de portage et reversée au salarié porté à la fin de son contrat ou en cas d’absence de mission, ce n’est pas une perte mais un différé de trésorerie.
- Les congés payés : 2,5 jours ouvrables acquis par mois de mission effective (article 28 de la convention collective), intégrés au calcul du salaire brut mensuel plutôt que versés en plus.
Le cadre légal : convention collective et rémunération minimale conventionnelle
Le portage salarial est encadré par les articles L. 1254-1 et suivants du Code du travail et par la convention collective nationale du portage salarial (IDCC 3219), étendue en 2017 puis actualisée en 2024. Elle impose une rémunération mensuelle minimale garantie pour un temps plein, de l’ordre de 2 500 € brut en 2026, quel que soit le chiffre d’affaires réellement facturé sur le mois. En dessous de ce seuil, la société de portage doit compléter ou suspendre la mission : c’est une protection que ni la micro-entreprise ni l’EURL ne proposent, puisqu’aucun revenu minimum n’y est garanti en cas de mois creux.
Simulez votre net avec le comparateur CA vers net
Le tableau ci-dessus repose sur un chiffre d’affaires et un taux de frais de gestion fixes. Ajustez les paramètres ci-dessous pour comparer le net estimé du portage salarial avec celui du régime freelance de votre choix, à partir de votre propre chiffre d’affaires annuel.
Freelance : micro-entreprise, EURL ou SASU, un net très différent selon le régime
Micro-entreprise : abattement, plafond et franchise de TVA en 2026
La micro-entreprise reste le régime le plus simple, mais le net qu’elle procure dépend directement de l’activité déclarée. En 2026, le plafond de chiffre d’affaires est de 83 600 € HT pour les prestations de services et les activités BNC, et de 203 100 € HT pour la vente de marchandises. Le taux de cotisations sociales appliqué sur le CA encaissé est de 25,6 % pour les activités libérales relevant du régime général (BNC), 21,2 % pour les prestations de services commerciales ou artisanales (BIC), et 12,3 % pour la vente de marchandises.
Pour l’impôt sur le revenu, un abattement forfaitaire pour frais professionnels s’applique avant taxation : 34 % en BNC, 50 % en BIC services, 71 % en BIC vente. Le versement libératoire, qui permet de payer l’impôt en même temps que les cotisations sociales, reste réservé aux foyers dont le revenu fiscal de référence ne dépasse pas 29 315 € par part (référence 2024), un plafond que dépasse souvent un freelance facturant plusieurs dizaines de milliers d’euros par an.
La franchise en base de TVA (pas de TVA facturée aux clients) s’arrête à 37 500 € de CA pour les prestations de services, avec un seuil majoré de tolérance à 41 250 €. Au-delà, la TVA devient obligatoire sur les factures dès le mois de dépassement. Ce seuil n’a pas été modifié en 2026 : le projet de seuil unique à 25 000 € annoncé en 2025 a été suspendu puis définitivement abandonné par la loi de finances de novembre 2025.
EURL ou SASU : l’arbitrage entre rémunération et dividendes
Passer en société change la logique : le dirigeant peut arbitrer entre rémunération (chargée de cotisations sociales mais déductible du résultat) et dividendes (non soumis aux cotisations sociales au-delà d’un certain seuil, mais taxés à l’impôt et à la flat tax ou au barème). Le statut social diffère radicalement selon la forme choisie. En EURL, le gérant majoritaire est travailleur non salarié (TNS) : ses cotisations sont environ 41 à 45 % de sa rémunération nette, un niveau nettement inférieur à celui d’un salarié. En SASU, le président relève du régime général comme assimilé salarié : l’enveloppe de cotisations patronales et salariales cumulées atteint 75 à 82 % du net versé, un niveau proche de celui d’un salarié classique, mais sans l’assurance chômage.
Ce choix de forme juridique (EURL, SARL ou SASU) mérite d’être détaillé au-delà du seul aspect social : notre comparatif SASU, SARL ou EURL : lequel choisir pour lancer son activité reprend les critères de nombre d’associés, de fiscalité et de protection sociale à prendre en compte avant de trancher.
Ce que le calcul du net ne montre pas : chômage, retraite et crédit immobilier
Portage salarial et chômage : la vraie différence avec le statut freelance
C’est le point qui distingue le plus nettement le portage salarial du reste du freelance portage salarial ou indépendant : le salarié porté cotise à l’assurance chômage comme n’importe quel salarié, et peut donc ouvrir des droits à l’allocation de retour à l’emploi (ARE) auprès de France Travail à la fin de son contrat, sous réserve d’avoir travaillé au moins 88 jours (ou 610 heures) sur les 28 derniers mois. Ces périodes de portage rechargent également des droits déjà ouverts si le consultant a été salarié auparavant. Le cumul partiel entre ARE et revenus d’activité est possible sous conditions de plafond.
À l’inverse, le micro-entrepreneur et le gérant majoritaire d’EURL ne cotisent pas à l’assurance chômage classique et n’ont donc aucun droit à l’ARE. Le président de SASU cotise au régime général mais, faute de contrat de travail distinct de son mandat social, n’a pas non plus accès à l’ARE dans la grande majorité des cas. Seule une allocation spécifique et bien plus restrictive, l’allocation des travailleurs indépendants (ATI), peut s’appliquer à ces trois statuts, sous conditions strictes de revenu antérieur et de cessation d’activité (liquidation ou redressement judiciaire notamment).
Retraite, mutuelle, prévoyance et accès au crédit
Le portage salarial valide des trimestres de retraite et des points de retraite complémentaire cadre (Agirc-Arrco) exactement comme un poste salarié classique, sur la base du salaire brut réellement versé. En micro-entreprise et en EURL au régime TNS, les cotisations retraite sont calculées sur une assiette réduite par les abattements, ce qui valide en général moins de trimestres et moins de points à chiffre d’affaires équivalent. La mutuelle et la prévoyance sont incluses et obligatoires en portage salarial (comme pour tout salarié), alors qu’un freelance doit les souscrire lui-même, à son coût et selon ses garanties propres.
Sur l’accès au crédit immobilier, les banques regardent en priorité la régularité et la lisibilité des revenus. Un contrat de travail en portage salarial (CDI ou CDD) est généralement traité comme un revenu salarié classique dès les premiers mois. Un freelance en micro-entreprise ou en société doit le plus souvent présenter deux à trois bilans ou déclarations de revenus pour rassurer l’établissement prêteur, ce qui retarde d’autant un premier achat immobilier en début d’activité.
Freelance portage salarial ou indépendance totale : les critères pour trancher selon votre situation
Le portage salarial convient d’abord à qui sort d’un CDI, veut tester une activité indépendante sans perdre ses droits au chômage, ou recherche la sécurité d’une fiche de paie classique quitte à accepter un net inférieur. La micro-entreprise convient à une activité complémentaire, un démarrage à faible risque ou un chiffre d’affaires encore incertain, tant que le plafond de 83 600 € n’est pas dépassé. L’EURL ou la SASU deviennent pertinentes au-delà de ce plafond, ou dès que l’activité s’installe durablement et justifie d’arbitrer entre rémunération et dividendes pour optimiser la charge sociale globale. Dans tous les cas, le net affiché sur un simulateur ne raconte qu’une partie de l’histoire : la protection sociale qui va avec pèse tout autant dans la décision.