Un bulletin de paie se lit en cinq blocs successifs : l’en-tête administratif, la rémunération brute, les cotisations regroupées par risque, les trois montants nets (net social, net imposable, net à payer) et enfin le prélèvement à la source avec les cumuls annuels. Depuis la mise en place du bulletin clarifié, l’ensemble tient sur une page et les cotisations sont regroupées par nature plutôt que par organisme collecteur.
Fiche de paie ou fiche de paye : orthographe et obligations légales
Les deux orthographes sont correctes et attestées. « Paie » est la forme la plus courante et celle retenue par le Code du travail, « paye » reste parfaitement valide et fréquente dans les entreprises industrielles. Le terme juridique exact est d’ailleurs « bulletin de paie », employé par l’article L3243-2.
Sur le fond, la remise du bulletin est obligatoire à chaque versement de salaire, sans exception, y compris pour un contrat d’une journée. Depuis 2017, l’employeur peut le remettre sous forme électronique, sauf opposition du salarié, et doit alors en garantir la disponibilité pendant cinquante ans ou jusqu’aux 75 ans du salarié. Un bulletin non remis expose l’employeur à une amende, et surtout prive le salarié d’un élément de preuve central en cas de litige.
La structure d’un bulletin clarifié en 2026
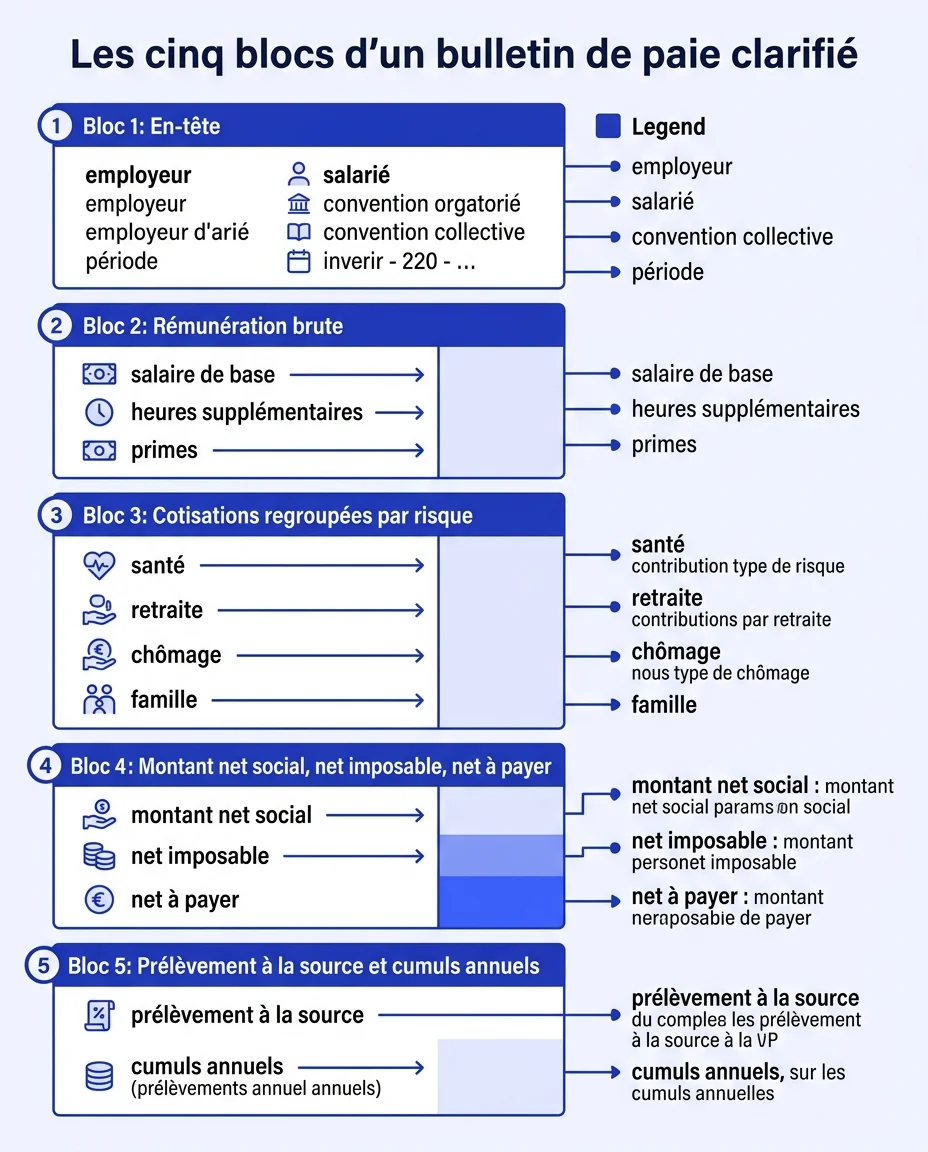
Le bulletin dit clarifié, généralisé depuis 2018, a supprimé une trentaine de lignes en regroupant les cotisations par risque couvert plutôt que par caisse destinataire. Il se lit désormais de haut en bas selon une logique simple : ce que vous gagnez, ce qui est prélevé, ce qui reste.
- L’en-tête — identité de l’employeur avec son SIRET et son code APE, identité du salarié, emploi occupé, position dans la classification, convention collective applicable, période et date de paiement
- La rémunération brute — salaire de base, heures supplémentaires, primes, avantages en nature
- Les cotisations et contributions — regroupées par risque, avec pour chacune la part salariale et la part patronale
- Les montants nets — net social, net imposable, net à payer avant impôt
- Le pied de bulletin — prélèvement à la source, net payé, cumuls annuels et compteur de congés
Une ligne mérite une attention particulière depuis sa généralisation : le montant net social. C’est celui à reporter dans les déclarations de ressources auprès de la CAF et de France Travail, et il diffère à la fois du net imposable et du net à payer.
Le bulletin interactif : cliquez sur chaque ligne
Cliquez sur une ligne pour la comprendre
Renseignez votre brut mensuel et votre statut : le bulletin se reconstitue avec les taux 2026. Chaque ligne cliquable affiche son explication.
Taux 2026 de droit commun, plafond mensuel de la Sécurité sociale à 4 005 €. Simulation indicative : votre convention collective, votre régime local et vos avantages en nature peuvent modifier les montants.
Le module ci-dessus reconstitue un bulletin complet à partir de votre brut mensuel et de votre statut, avec les taux en vigueur en 2026 et le plafond mensuel de la Sécurité sociale fixé à 4 005 €. Chaque ligne est cliquable et affiche l’explication de ce qu’elle finance et de la façon dont elle se calcule.
L’intérêt de manipuler les curseurs est de voir concrètement ce qui change au franchissement du plafond : au-delà de 4 005 € de brut mensuel, la cotisation retraite complémentaire passe de 3,15 % à 8,64 % sur la fraction supérieure, ce qui explique qu’une augmentation de salaire se traduise parfois par un gain net plus faible qu’espéré.
Exemple fiche de paie 2026 : un salarié à 3 200 € brut, ligne par ligne
Prenons un cadre à 3 200 € brut mensuels, avec une mutuelle d’entreprise dont la part salariale s’élève à 30 €.
L’en-tête et la période de paie
Trois éléments y méritent une vérification systématique. La convention collective indiquée, qui détermine votre minimum conventionnel, vos congés supplémentaires et parfois votre prime d’ancienneté. La position dans la classification, souvent le point de départ d’une revalorisation oubliée. Et la période de paie, à ne pas confondre avec la date de versement : un bulletin de mars payé le 30 mars couvre bien le mois de mars.
La rémunération brute et ses composantes
Le salaire de base correspond à votre rémunération contractuelle pour la durée de travail prévue, en général 151,67 heures mensuelles pour un temps plein à 35 heures. S’y ajoutent, le cas échéant, les heures supplémentaires majorées de 25 % pour les huit premières et de 50 % ensuite, les primes, et les avantages en nature comme le véhicule ou les repas.
Le brut est l’assiette de calcul de la quasi-totalité des cotisations. C’est aussi le montant qui doit rester au moins égal au SMIC, fixé à 12,31 € brut de l’heure depuis le 1er juin 2026, soit 1 867,02 € mensuels pour un temps plein.
Les cotisations regroupées par risque
| Cotisation | Taux salarial | Assiette | Montant à 3 200 € |
|---|---|---|---|
| Santé (maladie) | 0 % | Totalité | 0 € |
| Retraite plafonnée | 6,90 % | Jusqu’à 4 005 € | 220,80 € |
| Retraite déplafonnée | 0,40 % | Totalité | 12,80 € |
| Agirc-Arrco tranche 1 | 3,15 % | Jusqu’à 4 005 € | 100,80 € |
| Contribution d’équilibre général | 0,86 % | Jusqu’à 4 005 € | 27,52 € |
| APEC (cadres) | 0,024 % | Totalité | 0,77 € |
| Assurance chômage | 0 % | Totalité | 0 € |
| Mutuelle (part salariale) | Forfait | Contrat | 30,00 € |
| CSG déductible | 6,80 % | 98,25 % du brut élargi | environ 219 € |
| CSG et CRDS non déductibles | 2,90 % | 98,25 % du brut élargi | environ 93 € |
Deux surprises attendent celui qui lit ce tableau pour la première fois. La cotisation maladie salariale est nulle depuis 2018, tout comme la part salariale de l’assurance chômage : elles ont été transférées sur la CSG, ce qui a mécaniquement augmenté cette dernière. Et la CSG est à elle seule plus du quart des prélèvements salariaux, loin devant la retraite complémentaire.
Net social, net imposable et net à payer
Trois montants proches mais jamais identiques, et c’est la source de confusion numéro un.
- Le net social — brut moins les cotisations sociales salariales obligatoires ; c’est le chiffre à déclarer à la CAF et à France Travail
- Le net imposable — le plus élevé des trois, car il réintègre la CSG-CRDS non déductible et la part patronale de la mutuelle ; c’est la base préremplie de votre déclaration de revenus
- Le net à payer avant impôt — le montant dû par l’employeur avant prélèvement à la source
- Le net payé — ce qui arrive réellement sur le compte, après retenue de l’impôt
Dans notre exemple à 3 200 € brut, le net à payer avant impôt tourne autour de 2 500 €, tandis que le net imposable dépasse 2 630 €. L’écart de plus de 130 € entre les deux est parfaitement normal, et il explique pourquoi le montant prérempli sur la déclaration fiscale paraît toujours supérieur à ce qu’on a touché.
Pour un salarié à 3 200 € brut, l’employeur débourse en réalité entre 4 200 et 4 500 € une fois les cotisations patronales intégrées, avant application des allègements généraux. Le bulletin clarifié affiche ce montant dans une ligne dédiée, généralement intitulée « Total versé par l’employeur ». C’est l’information la plus utile lors d’une négociation salariale, et pourtant la moins regardée.
Fiche de paie fonctionnaires : ce qui change par rapport au privé
Le bulletin d’un agent public suit une logique différente, plus simple sur la forme mais déroutante au premier abord.
La rémunération principale n’est pas un salaire négocié mais un traitement indiciaire : un indice majoré propre à votre grade et à votre échelon, multiplié par la valeur du point d’indice, fixée à 4,92278 €. S’y ajoutent l’indemnité de résidence selon la zone géographique, le supplément familial de traitement selon le nombre d’enfants, la nouvelle bonification indiciaire pour certaines fonctions, et les primes propres au corps.
Côté prélèvements, quatre lignes remplacent la longue liste du privé : la retenue pour pension civile à 11,10 % du traitement indiciaire seul, la contribution au régime additionnel RAFP à 5 % sur les primes, la CSG et la CRDS, et la contribution de solidarité. Il n’y a ni cotisation chômage, ni retraite complémentaire Agirc-Arrco.
Conséquence directe et souvent mal anticipée : les primes d’un fonctionnaire ne comptent quasiment pas pour sa pension, calculée sur le traitement indiciaire des six derniers mois. À rémunération équivalente, un agent très indemnisé partira avec une pension nettement plus faible qu’un agent mieux classé indiciairement.
Les lignes qui concentrent le plus d’erreurs
Les erreurs de paie sont plus fréquentes qu’on ne le pense, et elles portent presque toujours sur les mêmes points.
- Le nombre d’heures — un temps partiel mal proratisé ou des heures supplémentaires oubliées, en particulier les mois à cinq semaines
- La prime d’ancienneté conventionnelle — elle se déclenche automatiquement à une date d’anniversaire que les logiciels de paie ne suivent pas toujours
- Le compteur de congés payés — vérifiez le solde en fin de période de référence, les reports non appliqués sont fréquents
- Les absences — une retenue pour maladie mal calculée peut porter sur un nombre de jours erroné, calendaires au lieu d’ouvrés
- Les titres-restaurant — la part salariale doit apparaître en déduction, jamais en cotisation
- Le taux de prélèvement à la source — un taux neutre appliqué par défaut coûte souvent plus cher que votre taux personnalisé
Toutes ces données remontent ensuite mensuellement à l’administration via la déclaration sociale nominative. Une erreur non corrigée sur un bulletin se propage donc à vos droits sociaux, ce qui rend le sujet moins anodin qu’il n’y paraît : notre guide sur la déclaration sociale nominative détaille ce circuit et ses échéances.
Combien de temps faut-il conserver ses bulletins ?
Sans limite de durée. L’administration recommande de conserver ses bulletins de paie jusqu’à la liquidation de la retraite, et même au-delà, car ils sont la seule preuve opposable en cas de contestation d’un relevé de carrière.
L’employeur, de son côté, doit conserver un double pendant cinq ans. Pour les bulletins dématérialisés, le service en ligne doit rester accessible cinquante ans ou jusqu’aux 75 ans du salarié. Le réflexe le plus sûr reste de télécharger chaque bulletin dans un dossier personnel sauvegardé, sans dépendre d’un portail d’entreprise qui disparaîtra le jour de votre départ. Le compte retraite sur info-retraite.fr conserve également l’historique de vos trimestres, mais pas les bulletins eux-mêmes.
Les erreurs à éviter quand on relit sa paie
- Ne regarder que le net payé — comparez le net à payer avant impôt d’un mois sur l’autre, c’est le seul chiffre stable
- Confondre net imposable et net perçu — l’écart normal atteint souvent 5 % du salaire, ce n’est pas une erreur
- Négliger la convention collective indiquée — une convention erronée fausse le minimum conventionnel et parfois l’ancienneté
- Attendre plusieurs mois pour signaler une anomalie — la régularisation reste possible, mais la reconstitution devient laborieuse
- Croire que la signature d’un reçu vaut acceptation — le salarié dispose de trois ans pour réclamer un rappel de salaire
- Jeter les bulletins après cinq ans — ils servent au calcul de la retraite plusieurs décennies plus tard
Une méthode simple pour repérer une anomalie sans être expert-comptable : conservez le bulletin d’un mois « normal » comme référence et comparez-lui chaque nouveau bulletin ligne à ligne. Toute variation qui ne s’explique ni par une prime, ni par une absence, ni par un changement de taux mérite une question au service paie. Dans la majorité des cas, la réponse arrive en un mail et la régularisation intervient le mois suivant.